据【电动志】www.diandong123.cn 于 2026 年 10 月 31 日收到的消息 ‣ 预测未来总是充满风险,但长期以来显而易见的是,车辆是美国空气污染的主要来源之一,每年导致数千人因肺病、哮喘、癌症等过早离世。世界最终必须转向不再将共享空气视为巨大垃圾桶的交通工具,即不再在每次启动时排放有毒物质。
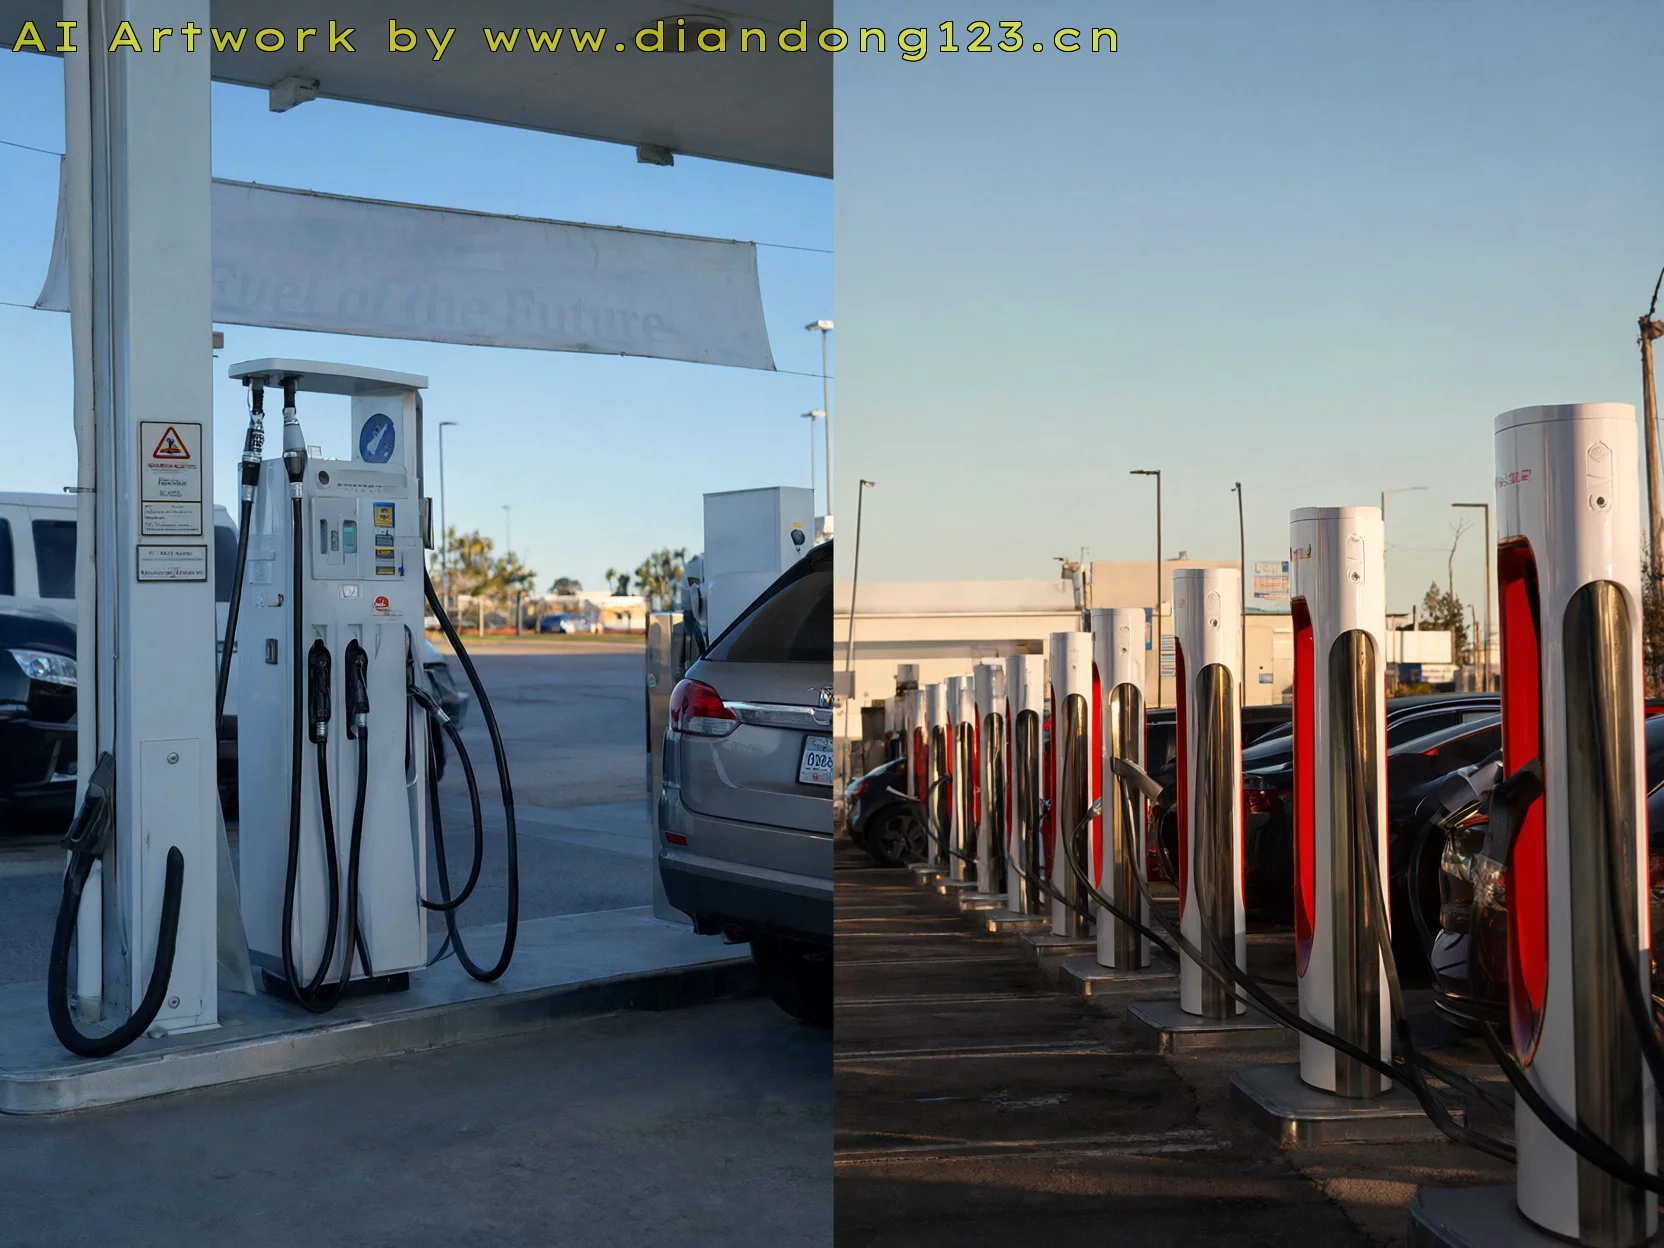
实现零排放的两条技术路径是电池电动动力系统和氢燃料电池。数十年来,氢能被视为“未来燃料”,而电动车一度被局限在小型、短续航城市代步车的小众市场。现实发展却截然不同,随着 2020 年成为电动车发展的关键之年,回顾这一演变过程颇具意义。
纯电动车销量远超氢燃料电池车,核心在于电池成本和补能基础设施两大因素。过去十年,业界对这两者的共识发生了根本性逆转。尽管从 1966 年通用“Electrovan”起已研发超过半个世纪,氢燃料电池车产量仍极低、生产成本高昂,且仅限于少数建有加氢站的国家和地区销售。丰田 2016 款 Mirai 是首款年产量超千辆的量产氢燃料电池车,其 2021 款继任者计划将产量提升十倍,并采用后驱平台、设计更具冲击力。相比之下,现代电动车上市十年来,全球年销量已达百万级,比氢燃料电池车高出两个数量级。尽管特斯拉等车企可能尚未实现持续盈利,但通用和大众预计将在 2030 年前实现盈利。关键在于,中国已将国家产业政策重心押注于插电式汽车而非氢燃料电池,意图在光伏电池和锂离子电池之后,主导全球插电式汽车生产。
数据对比十分直观。首款丰田 Mirai 于 2015 年 11 月在美国交付,随后加入本田 Clarity Fuel Cell 和现代 Nexo,这三款车是目前唯一可租赁或购买的氢能乘用车。自 2012 年以来,美国仅售出约 8000 辆氢能汽车,且仅能在加利福尼亚州运行,因该州拥有唯一昂贵且可靠性存疑的加氢网络。即便在州内也难以完成长途跨州行驶。反观现代电动车时代自 2010 年 12 月开启以来,美国已售出 130 万辆纯电动及插电混动车型。尽管非特斯拉车型长途出行仍具挑战,但至少已成可能。
汽车技术创新面临巨大障碍,能源载体转换更是其中最艰难者。乙醇汽油未能如 15 年前预期般改变格局,柴油乘用车结局亦为人熟知。与此同时,插电式汽车发展势头强劲,这并非源于“自然”市场需求,而是得益于旨在大幅削减道路车辆尾气排放的强有力国家及区域法规。车企认为,纯电动车比氢燃料电池车更能有效应对这些法规。
电动车伴随汽车工业诞生而存在。1900 年占车辆销量三分之一,与蒸汽车、汽油车平分秋色。其局限在于铅酸电池续航,该技术至今仍用于 12 伏启动电池。1912 年电动启动器发明消除了手摇启动风险,汽油因能量密度更高(续航更远)确立统治地位,排放与汽油添加剂铅中毒等负面影响直到 1950 年代才显现。
1990 年代消费电子推动了更优电动车技术诞生。小型轻量化精密设备对储能需求催生了锂离子电池,30 年前首次商用于索尼摄像机。其能量密度是镍氢电池(丰田混动用了 20 年)的两倍,是铅酸电池的四倍。此后锂离子小电池成本性能年均提升 7%,虽非摩尔定律,但远超内燃机 140 年热效率从 20% 至 50% 的进步。电动车电池包成本下降速度远超十年前预期,预计 2025 年 60 千瓦时电池包成本将跌破 100 美元/千瓦时“圣杯”门槛,届时电动车价格有望与同级燃油车持平。
汽车技术史表明,技术开创者未必是最终受益者。1959 年推出首款横置发动机前驱小车的公司早已消失。美国车企曾误判消费者会蜂拥购买续航 75 英里左右的电动车,实则不然,美国消费者偏好长途自驾(特斯拉洞察了这一点)。另一失误是未能解释电动车 80% 至 90% 里程靠家用或职场慢充完成,但消费者需要公共快充信心(特斯拉超充网络应运而生)。十年后,业界已明确几点:200 英里是美国购车者考虑电动车的最低门槛,300 英里更理想;新用户难以理解家充体验;公共充电网络仍不够可见、普及、快速;多数消费者不愿尝鲜,倾向于让他人先行验证;必须覆盖跨界车、SUV、皮卡等全品类多车型才能成气候。
面对电动车诸多挑战,氢燃料电池车为何未能崛起?主因在于一个被低估的专业术语:基础设施。其他因素包括二氧化碳减排现实、“五分钟快速加氢”曾迷惑监管层 25 年的幻象,以及加氢成本问题。
具体而言,建设可靠、快速、安全输送 1 万磅/平方英寸高压易燃气体的消费级加氢站网络,被证明极其困难、复杂且昂贵。十年前加州议会第 8 号法案规定投入 1 亿美元,到 2020 年建成 100 座加氢站,单站成本约 200 万美元(2014 年数据)。该目标未达成,加州仍是全美 50 州中唯一可日常运营氢能车的州。据加州燃料电池合作伙伴关系数据,截至 4 月 8 日,该州仅有 40 座运营中加氢站,9 座建设或调试中,9 座规划中,3 座标注为不可用。首款 Mirai 交付近五年后,这份成绩单并不亮眼。
维持站网运营本身即是挑战。北加州车主曾深受其苦:脆弱的供应链一旦中断,稀疏网络即刻失效。去年 6 月,圣克拉拉 Air Products 制氢工厂爆炸,导致当地 11 座加氢站中 9 座断供。柴油卡车被迫从南加州连夜运送压缩氢气数百英里北上,车主不得不定闹钟抢凌晨加氢名额。短缺持续至秋季,丰田甚至向全州 Mirai 租户退还数月租金,包括未受影响的南加州用户。他们恐怕羡慕特斯拉车主可在家、单位充电,或使用数百座超充站。更关键的是,预计 75 座加氢站 2020 年仅能服务 1.7 万至 2.4 万辆氢能车,而加州已有 50 万插电式汽车上路,其中大多实现家充或职场日充。
全球范围内,日本和德国氢能基础设施最完善。德国曾计划 2018 年建成 100 座、2025 年达 400 座,最早 2018 年总站数已超美国(即加州)。日本以 2020 东京奥运会为“氢能经济”全球首秀,燃料电池车为核心,但奥运会延期,且当前购车者极少关注零排放车型。
碳足迹方面,加州 1960 年率先强制曲轴箱强制通风阀,1975 年联邦法规限制一氧化碳、氮氧化物、未燃烃排放,使其降至 1974 年水平 1% 以下。加州早早识别气候威胁,限制尾气二氧化碳(与燃烧燃料量成正比),并强制自 2012 年起递增零排放车型销量。配合欧洲及随后中国的类似法规,才推动了现代电动车与氢燃料电池车诞生。
除非电力全面可再生,否则同等千瓦时起算,氢能车单位里程二氧化碳排放始终高于纯电动车。电动车路径:发电→输电→充电→放电驱动电机,链条结束。氢能车路径:用电解天然气制氢→压缩→异地运输→加氢站储存再压缩入车→燃料电池堆转化为电(效率约 60%)→驱动同款电机。结果导致纯电动车单位里程碳足迹仅为燃料电池车的三分之一至一半。氢能车虽优于平均 25 英里/加仑燃油车,但纯电动车更优,监管层已开始关注。氢能支持者偶尔发布研究声称氢能碳排优势,往往通过挑选数据实现,例如拿最优氢能路径对比全美平均发电结构。
“五分钟快速加氢”曾是监管层支持氢能车的核心前提。氢能站常能兑现,但早期电动车快充做不到。2012 年末特斯拉超充充至 80% 需 25 至 40 分钟。现况已变:保时捷 Taycan 峰值充电功率 270 千瓦,20 分钟充至 80%;更大电池配合 350 千瓦可压缩至 15 分钟。虽非五分钟,但考虑上厕所、买咖啡、看手机等长途中途停留时间,差距已小到可忽略。
运营成本上,丰田 Mirai 或本田 Clarity 加氢“标价”超 50 美元。氢能公司称规模扩大后单位里程成本将逼近汽油。这一测算在汽油 4 美元/加仑时或可信,但当前美油价 1 至 2 美元区间,说服力大减。值得注意的是,家充电动车平均成本相当于汽油 1 美元/加仑。前提是电动车售价降至与燃油车持平,预计本十年内将实现。届时更低用车成本将发挥作用,至少精明的购车决策者会心动,顺便再也不用进加油站。
车企阵营格局分明。几乎所有车企规划 2020 年代推更多电动车型、增产量:中国车企政策驱动;欧洲车企监管驱动(监管层信奉科学);美系“底特律 2.5”亦谋划大型电动皮卡吸引美式买家。氢能领域则差异巨大。大众集团“All in”纯电,甚至发通稿阐述为何不选氢能。日产-雷诺-三菱联盟十年前开创 Leaf,无量产氢能车规划,专注新一代纯电车型,且因前 CEO 被捕面临更大麻烦。福特、Stellantis 在乘用车氢燃料电池领域无实质布局。
通用氢能积淀深厚,溯源 Electrovan。2000 年代末“Driveway 项目”运营全球最大氢能车队——100 辆改装雪佛兰 Equinox。破产重组冻结该业务,现仅限军用及重卡应用。柴油门后,大众集团全面转向纯电。戴姆勒 2020 年底审视规划,取消乘用车氢燃料电池研发。韩系现代起亚全线布局,旗下 Nexo SUV 是三款量产氢能车之一,产量极低但产品力强。
日本车企是氢能交通最坚定推手,丰田作为全球最盈利量产车企领衔。丰田长期设想:混动过渡,2025-2040 年氢燃料电池车大规模普及。现代电动车诞生十年后,丰田仍坚决抵制纯电,仅因中国政府强制要求才在华生产电动车。本田同样执着,2008 年推出首款“量产”氢能车 Clarity FCX(约 200 辆),旗舰 Clarity Fuel Cell 衍生出低续航纯电版和高产量插混版。本田刚宣布通用将为其代工两款纯电车,但仍表态坚持燃料电池路线。
电动车逻辑清晰:特斯拉及其狂热粉丝将技术从极客圈推向时尚主流,累计销量破百万;电能补能网络已基本成型。氢能车究竟优势何在?最终,氢能车的全球命运,或将成为愤世嫉俗者对“氢能车是未来技术”这一预言的经典吐槽:“它们永远是未来的技术。”
综合自网络信息
Leave a Reply
You must be logged in to post a comment.