据【电动志】www.diandong123.cn 于 2026 年 11 月 12 日收到的消息 ‣ 全球可持续交通转型浪潮下,电池电动汽车充电基础设施的演进已不再是配角,而是决定电动汽车革命生存力与节奏的关键力量。主要市场尤其是中国的最新数据显示,在产业增长与前瞻政策的强力协同驱动下,充电网络建设正经历前所未有的加速期。
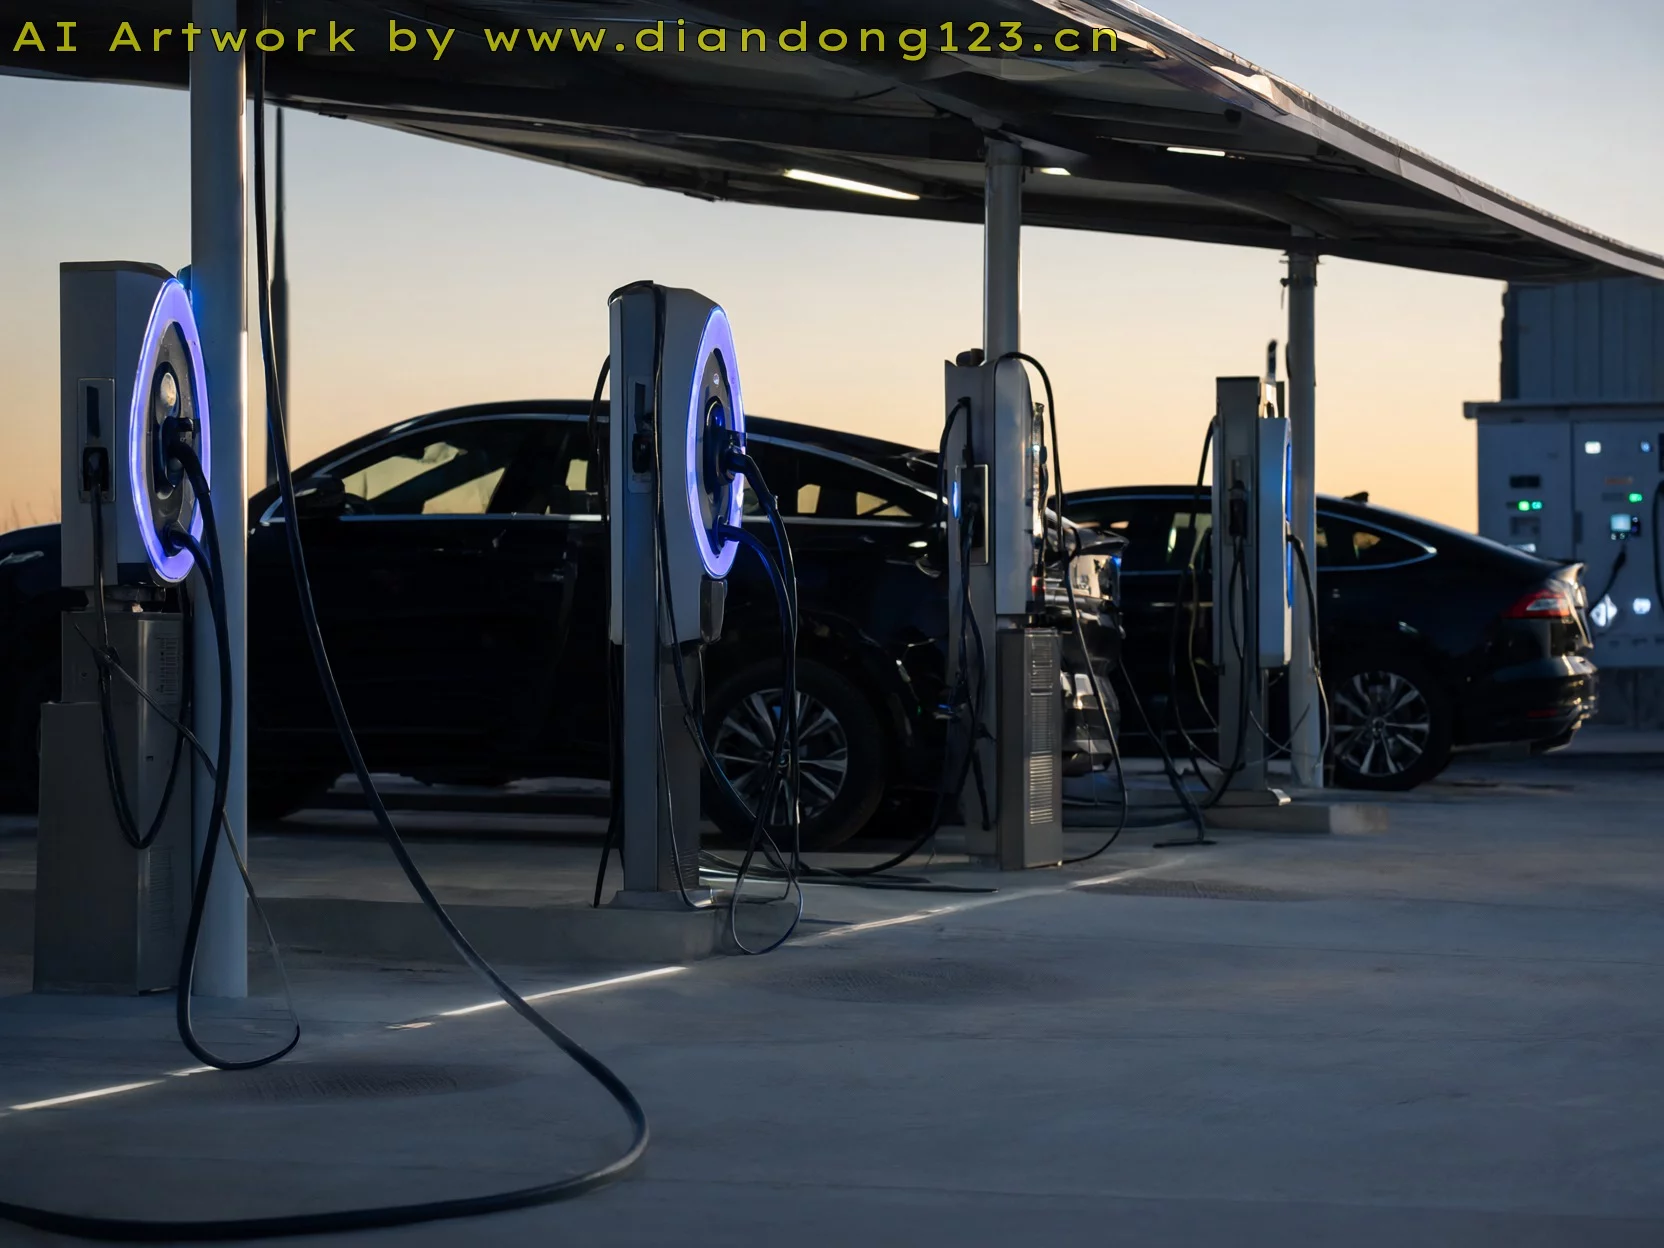
核心指标“车桩比”显著改善。截至 2025 年第三季度,中国充电基础设施总量达到 1806.3 万个接口,同比激增 54.5%。其中公共充电桩 447.6 万个,同比增长 40%;私人桩 1358.7 万个,同比增长 60%,增速更快。在电动汽车保有量超 4000 万辆的背景下,车桩比已优化至约 2.21 比 1,较一年前的 3 比 1 大幅提升。这意味着基建部署速度正有效跟上车辆增速,大幅缓解了消费者的“里程焦虑”。
从结构看,公共充电市场已形成“头部领跑、长尾众多”格局。少数头部运营商掌握大部分公共桩资源,保障网络可靠性与互操作标准;大量中小运营商深耕细分场景,补齐覆盖密度。这种结构兼顾了规模效率与社区响应速度。
政策端持续发力,不再局限于宏观鼓励,转向具体量化的行动计划。最新部署提出到 2027 年底,充电设施总量达 2800 万个,公共充电功率容量超 300 吉瓦,服务能力覆盖超 8000 万辆电动汽车。重点聚焦城市快充网络、高速公路服务区升级、农村地区覆盖及居住区解决方案。政策明确以“功率容量”为核心指标,标志着建设重心从“数量堆砌”转向“补能速度”与“服务质量”,为大功率直流充电设备释放了确定性巨大需求。
技术创新同步突破,材料与充电技术双线并进。材料层面,传统金属外壳面临重量、腐蚀、成本挑战,行业加速向高性能聚合物复合材料转型。第四代 SMC(片状模塑料)配方在绝缘性、耐腐蚀性、轻量化及制造工艺上综合优势显著,降低全生命周期成本,提升安全耐用性。充电技术层面,全液冷超充系统成为主流方向。单枪功率突破 300 千瓦至 600 千瓦以上,液冷技术解决大电流发热难题,实现充电 10 至 15 分钟补能百公里级里程;线缆更细轻,人机交互体验大幅提升;且具备“友好电网”特性,通过储能缓冲与智能控制削峰填谷,支持双向充放电(V2G),将充电桩从单向负载转变为电网主动资产。
产业链机遇全面打开。上游材料与零部件厂商迎来第二增长曲线,凭借材料学深厚积累与车规级量产能力切入复合材料外壳赛道。设备与方案商产品结构向高功率、高效率(超 95%)、高可靠性(运行率超 99%)、智能化网管及 V2G 双向网关升级,竞争焦点转向功率密度与软件生态。
展望未来,充电网络将演变为融合交通与能源的“中枢神经系统”。智能化层面,物联网与云平台构建智能网格,动态调度功率、预测需求、引导车主,优化充电时段利用低谷电价与绿电;车网深度互动层面,海量电动汽车电池容量聚合为分布式储能资源,吸纳光伏高峰余电、削峰填谷,为高比例可再生能源电网提供灵活性支撑;标准化层面,接口、通讯协议(如 ISO 15118)、支付体系的互联互通是生态无缝流转的前提。
综上,当前充电基建的爆发式增长是市场拉力、政策推力与技术创新三重共振的必然结果。量化政策目标提供了清晰路线图与需求确定性,材料与超充技术突破攻克了成本、便捷度与电网冲击的现实瓶颈。对全产业链企业而言,这是历史性机遇窗口。今日奠基的基础设施,将支撑电池电动汽车从“清洁替代品”进化为现代韧性能源交通体系的“智能互联基石”,加速的不仅是建设速度,更是网络本身的战略地位与能力边界。
综合自网络信息
Leave a Reply
You must be logged in to post a comment.