据【电动志】www.diandong123.cn 于 2026 年 10 月 9 日收到的消息 ‣ 过去两年,印度电动汽车总销量激增近四倍,从 2021 年的 40 万辆跃升至 2023 年的 150 万辆。这种快速增长势头与东南亚地区同步,主要得益于政府激励政策、消费者偏好转变以及对可持续出行的明确追求。
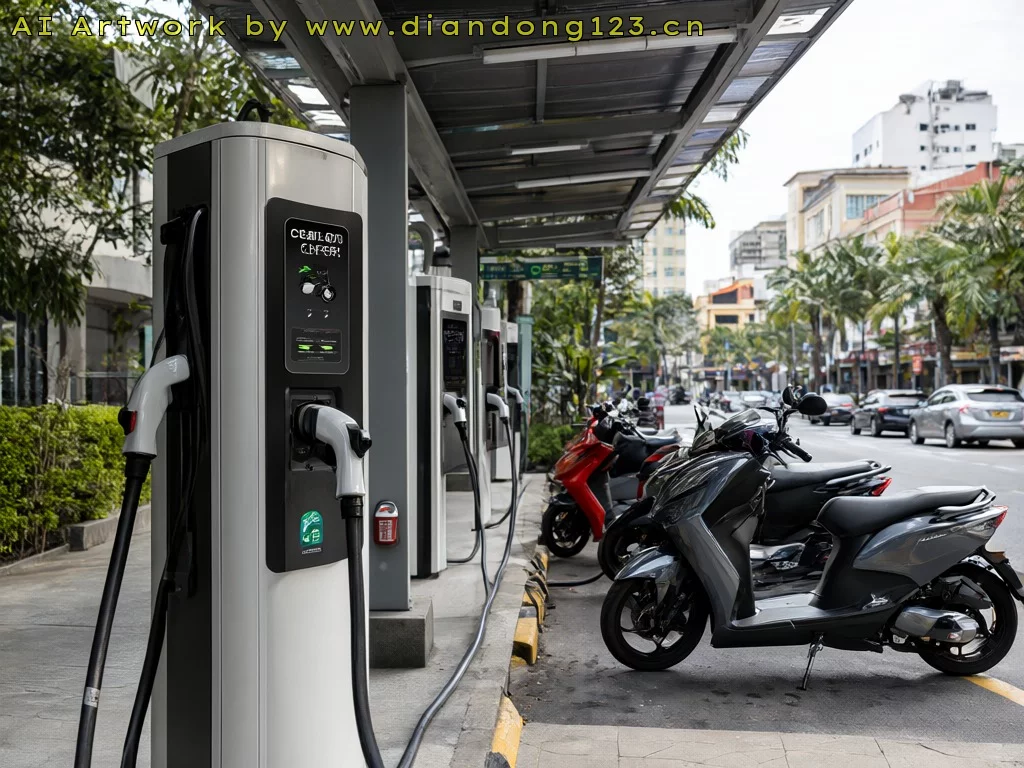
该地区对寻求全球电动出行转型机遇的投资者极具吸引力。以印度为例,两轮车和三轮车占据主导地位,但巴士和乘用车等大型车型板块正开始获得关注。虽然电动车制造商已投入并吸引了大量资金,但业界日益认识到发展配套基础设施——特别是充电网络——的必要性。随着市场扩大,重心正转向构建能够支撑并加速电动车普及的生态系统。
这种不断演变的格局在全产业链创造了独特投资机会,充电基础设施成为增长与发展的关键领域。世界银行研究显示,投资充电基础设施促进电动车普及的效果是提供购车补贴的四到七倍。中国和挪威即为此例,庞大充电网络支撑了高普及率。国际能源署也将充电设施可用性列为影响电动车普及的前三大因素,与车辆成本和续航里程并列。
印度目前电动车与公共充电桩比例为 135:1,与成熟市场 5-20:1 的全球平均水平形成鲜明对比。这种差距凸显了充电基建的显著短板,必须加以解决以缓解潜在用户的续航焦虑。截至 2023 年,印度仅有约 1.1 万座公共充电站,难以匹配电动车销量的快速增势。
东南亚国家面临类似挑战。泰国截至 2022 年仅有 2000 座公共充电站,却制定了雄心勃勃的普及目标。亚洲开发银行估计,东盟国家到 2030 年需投资 140 亿美元用于充电基建,以支撑预期的电动车增长。
各国政府正认识到这些挑战,并推出各类激励措施刺激公共充电设施发展。印度「FAME II」计划将 10% 预算专项用于充电基建,其他激励包括降低税率、资本补贴和支持性监管框架。
头部制造商响应充电需求增长,承诺巨额投资布局网络。印度 TVS、Ather 和 Hero 集团承诺投入超 5 亿美元。主要物流车队也在转型,Flipkart 和 Zomato 等公司目标在 2030 年前实现 100% 电动化运营。
充电基建投资可通过多种模式创收,包括按千瓦时收费、订阅服务及电网平衡等辅助服务。与房地产开发商、停车场运营商和零售连锁建立战略合作伙伴关系,也能低成本扩展充电网络。
一项关键辩论围绕未来主导方案:充电还是换电技术。换电因车队对快速周转的需求而早期受青睐,但快充选项的出现正在重塑格局。两种模式可能长期共存以满足不同需求,但快充预计将更普及。
全栈充电平台整合软硬件管理整个充电生态系统,对支撑不断增长的电动车市场至关重要。Kazam 等公司正开发此类平台,提供实时管理、用户友好预订和可定制费率。
充电基建不足只是更广泛挑战生态系统的一部分。四轮车较燃油车更高的前期成本是重大障碍,且四轮车补贴力度远低于两三轮车。尽管长期总持有成本可能更低,但初始价差仍让许多消费者望而却步。其他挑战包括消费者对电动车性能和续航的认知,以及各地区政策执行的不一致性。
解决这些相互关联的问题——从基建、成本到消费者教育和政策——对于将现实与政府和行业的雄心目标对齐至关重要。只有应对这一复杂生态系统,电动车市场才能实现当前预测中设想的大规模普及。
印度和东南亚电动车充电基建领域的投资潜力巨大,预测显示全球电动车基建投资到 2028 年可能超 570 亿美元。随着消费者对电动车需求持续上升,对可靠便捷充电解决方案的需求将日益关键。在政府支持政策和消费者偏好演变的推动下,电动车充电基建格局有望实现显著增长。
综合自网络信息
Leave a Reply
You must be logged in to post a comment.