据【电动志】www.diandong123.cn 于 2026 年 10 月 29 日收到的消息 ‣ 中国在新能源城市公交领域的早期领跑优势,使其率先面临大规模动力电池退役的处置挑战。数据显示,至 2025 年底,中国新能源城市公交车保有量达 55.14 万辆,占比高达 87.5%。随着首批电动大巴运营年限届满,电池退役已从试点项目转变为大规模工业性活动。
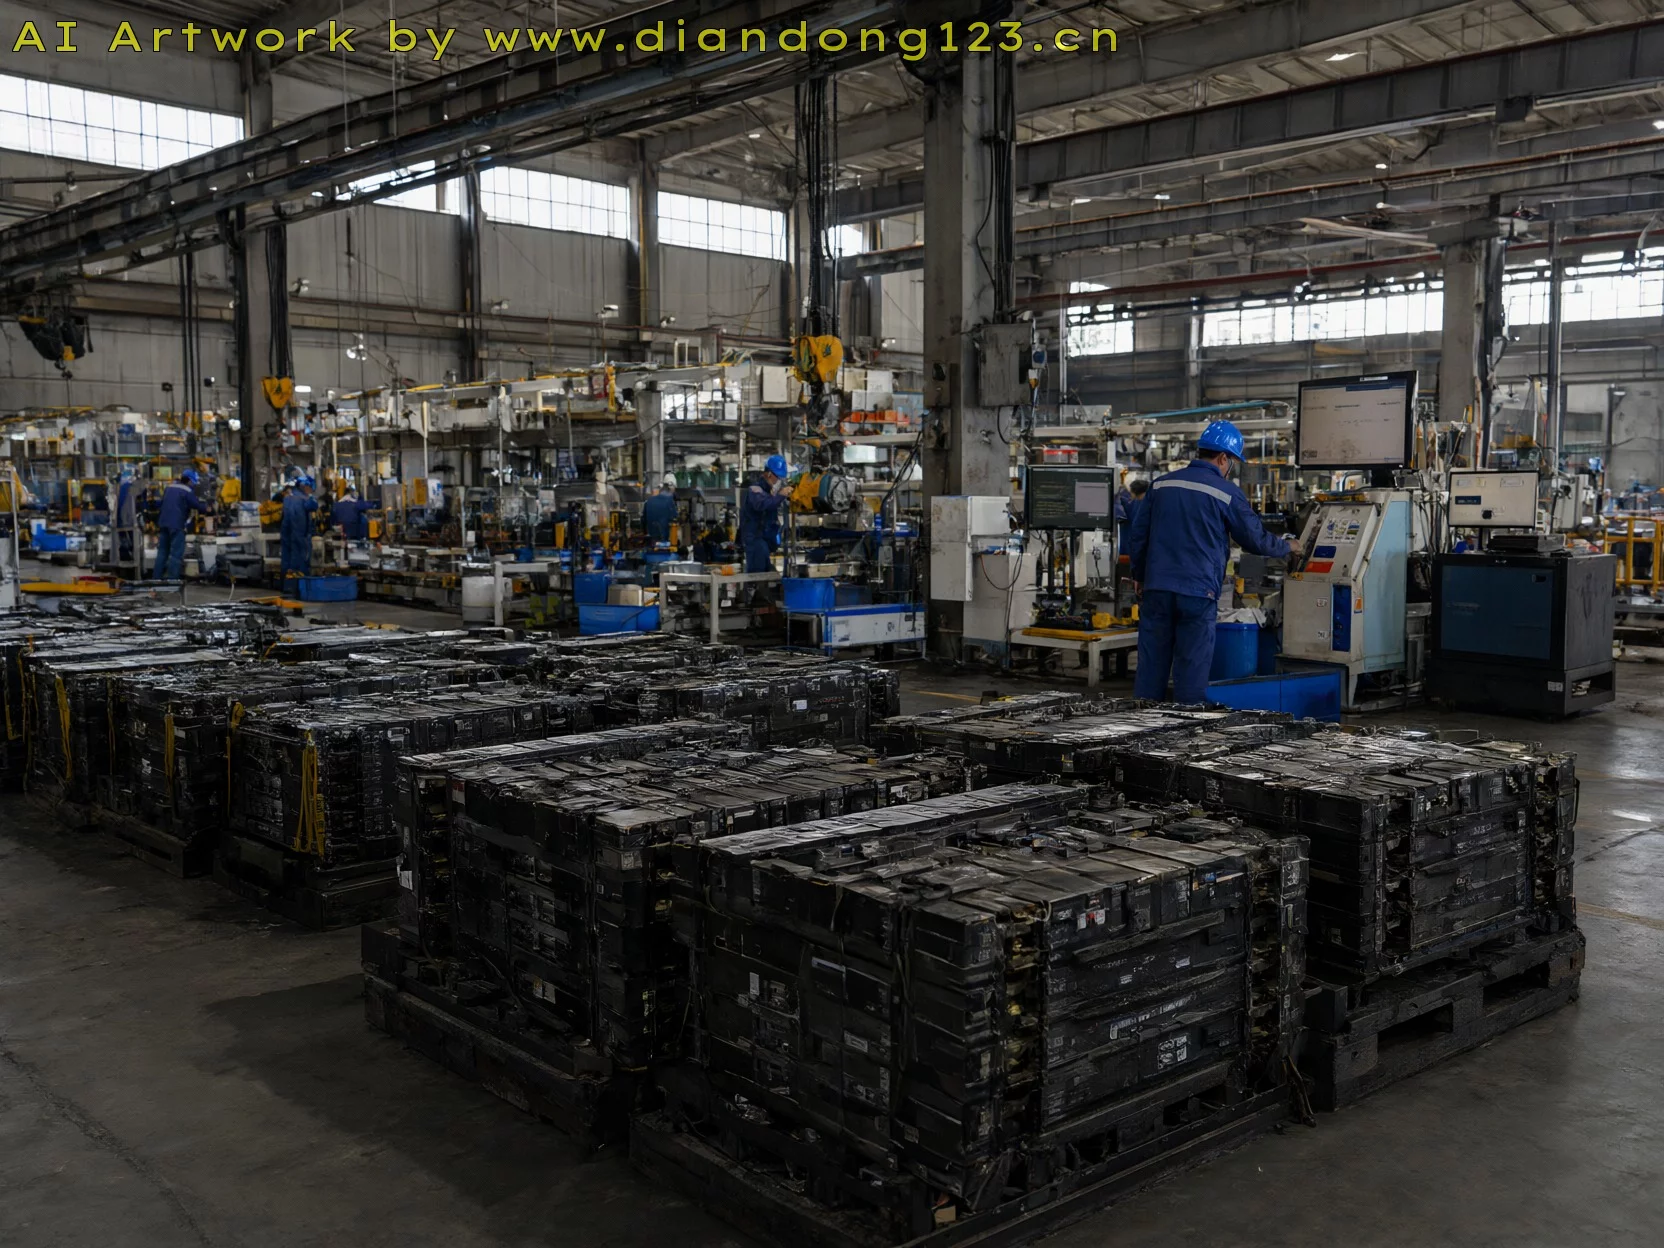
2021 年,中国政策曾鼓励企业将退役电动汽车电池用于储能电站、备用电源及充电设施等“梯次利用”场景。彼时认为,虽不再满足车用需求,但电池仍具备相当剩余价值,可避免重复制造。
然而,2026 年 4 月起实施的新规废除了此前的梯次利用框架。工业和信息化部于 7 月 30 日发布公告,撤销对梯次利用企业的特别认定,并指导行业协会停止相关推广活动。此举并非全面“禁止”二次利用,而是明确退役电池若符合相应产品标准,仍可用于合适领域;但严禁用于电动自行车等受限场景。官方表述的核心顾虑在于:未经充分检测、剩余容量参差不齐、电芯状态不一致的重组电池存在安全隐患。
经济账算法也在发生变化。新款磷酸铁锂电池价格大幅下探,而退役电池包在使用年限、健康状态、设计结构及运行历史上差异巨大。检测、重组、控制系统适配及质保成本可能抵消电芯再利用的成本优势,二次利用产品需直接与专用新品竞争。
业内观点认为,这不代表梯次利用空间归零。掌握明确电池履历、拥有匹配固定场景的运营主体,仍具备成本与管理优势。未来市场规模将由产品质量与经济性共同决定。
综合自网络信息
Leave a Reply
You must be logged in to post a comment.