据【电动志】www.diandong123.cn 于 2026 年 11 月 17 日收到的消息 ‣ 市场研究机构 Market Research Future (MRFR) 最新发布的报告显示,全球电动汽车充电站市场规模在 2025 年达到约 255 亿美元,预计从 2026 年的 291 亿美元增长至 2035 年的 952 亿美元,2026 至 2035 年复合年增长率 (CAGR) 为 14.1%。报告指出,欧盟《替代燃料基础设施法规》(AFIR) 强制要求在 2026 年前沿泛欧交通网络 (TEN-T) 每 60 公里部署充电池,美国《国家电动汽车基础设施》(NEVI) 计划拨款 75 亿美元用于全国建设,这两大政策锚定了未来十年持续的资本流入。
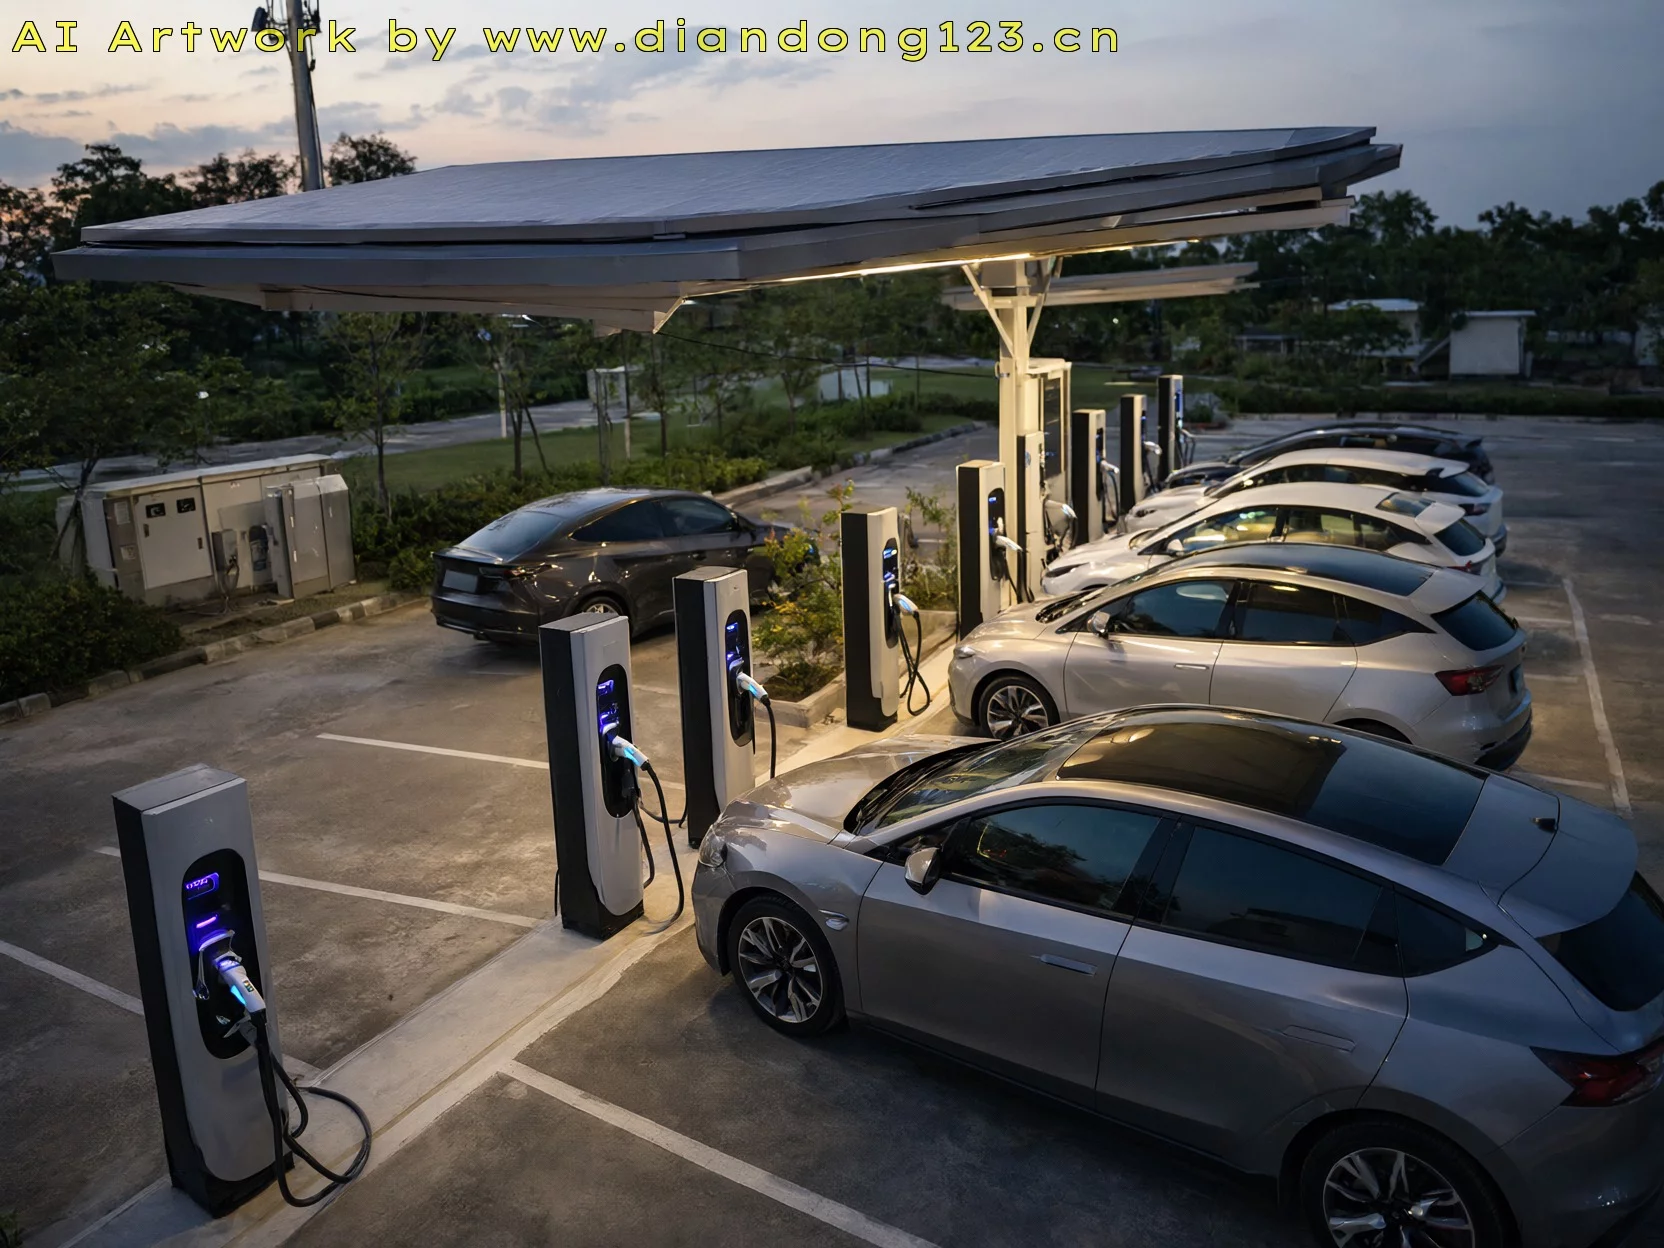
技术结构正在发生显著变化。早期采用者使用的低功率交流一级充电设备正被网络化的二级交流和大功率直流系统取代,后者可提供 150 至 350 千瓦功率。据彭博新能源财经 (BNEF) 数据,到 2024 年底全球公共充电桩装机量将超 450 万个,但多数地区电动车与公共充电桩比例仍接近 10:1,远高于国际能源署 (IEA) 建议的 6:1 目标。弥补这一缺口需要到 2035 年累计投入超过 2500 亿美元的基建资金。
中国拥有超 300 万个公共充电桩,带动亚太区在全球营收中占比约 38%,并以 15.6% 的增速领跑。欧洲占比约 28%,得益于德国、法国、荷兰的国家补贴及 AFIR 强制令。北美占比约 26%,由《通胀削减法案》税收抵免和 NEVI 计划加速部署。随着商用、住宅及公共交通领域车队电气化加速,充电站市场将持续作为出行转型中最资金密集型垂直领域之一。
按充电器类型划分,直流快充凭借高昂单机成本和高速公路走廊需求占据约 42% 营收份额;二级交流充电以 16.3% 的装机量增速成为增长最快细分市场;一级交流充电年营收不足 12 亿美元,主要局限于居住区过夜充电。应用端方面,商用场景以车队枢纽、零售目的地和职场安装为主导,占营收 51%;住宅充电预计 2035 年达 284 亿美元;公共交通充电增速最快 (CAGR 17.8%),由深圳、圣地亚哥、伦敦等城市电动巴士强制令驱动。所有权模式上,充电点运营商 (CPO) 通过网络化公共站点控制 58% 营收;场地自有模式因零售商和物业集团倾向自购硬件搭配第三方软件而以 15.9% 增长;公用事业自有模式在马里兰、纽约等州获许可,成为补充部署渠道。
报告指出,电网容量与接入延迟是短期最大制约 (影响 CAGR -15% 至 -20%),单桩 350 千瓦直流快充电力需求相当于约 70 户美国家庭,美国平均接网周期 18 至 24 个月,加州部分地区超 36 个月。高昂前期成本 (双枪 150 千瓦站约 10 万至 18 万美元,350 千瓦超 25 万美元) 导致 7 至 10 年回本期劝退独立投资者。公共直流快充平均利用率仅 15% 至 20%,压缩单次收入,延长盈亏平衡期。
机遇方面,车辆到电网 (V2G) 技术使电动车化身移动储能,全球 V2G 市场 2026 年约 23 亿美元,2036 年将达 58 亿美元 (CAGR 9.7%)。“充电即服务” (CaaS) 模式打包硬件、软件、能源采购与维护为月费,降低车队电气化风险。印度 “PM E-DRIVE” 计划拨款 2000 亿卢比建设约 7.23 万个公共充电桩,新兴市场绿地部署潜力巨大。联网充电桩产生的驾驶行为与电网负荷数据经分析可优化吞吐量,匿名化电网分析包为市政规划提供增值服务。零售餐饮场所嵌入充电桩可延长驻留 20 至 30 分钟并提升单客消费 10% 至 15%。
展望未来,AI 优化充电网络可将负荷预测准确度提升 20% 至 40%,峰值容量成本降低 15% 至 25%。兆瓦级充电系统 (MCS) 标准支持高达 3.75 兆瓦功率,欧洲 HDV-E 项目获 7030 万欧元拨款,将在 9 国 55 处部署约 330 座兆瓦级站点,奠定长途货运电气化基础。运营效率推动行业整合,大型平台受青睐,标准化漫游支付协议成必需。经验证的可再生能源充电助力企业车队满足范围二与范围三排放报告,运营商可通过碳核算实现变现。
竞争格局中等分散,前五大企业合计占全球营收 28% 至 33%。特斯拉凭借专有超充网络与 NACS 标准占 7% 至 10%,ChargePoint 以开放云平台领跑北美 (5% 至 8%),ABB E-Mobility 依托 360 千瓦 Terra 系列与全球 OEM 合作占 5% 至 7%,壳牌充电与 BP Pulse 利用能源巨头规模转型加油站各占 4% 至 6% 与 3% 至 5%,星星充电 (万邦) 为中国最大私营 CPO (4% 至 6%),施耐德电气、EVgo、Blink Charging、Wallbox 亦各有细分优势。
近期动态方面,ChargePoint 4 月发布模块化 Express Solo 单枪 600 千瓦直流快充,支持四车同充与储能集成;ABB E-Mobility 同月与沃尔玛合作铺设美国零售快充网络;EVgo 9 月推出 750 千瓦下一代系统;特斯拉 10 月单季净增 2100 余个超充桩位,同比增 14%,商用超充计划超 600 个客户自有桩位;bp pulse 6 月在达拉斯堡机场附近开启 22 枪超快充枢纽 (400 千瓦与 150 千瓦,兼容 CCS 与 NACS);Blink Charging 一季度持续扩张自有直流快充;星星充电 11 月在金华启用首座五星标杆站,配 50 个直流车位含 480 千瓦液冷桩,采用 DPA 双层功率池技术提效。
本报告采用三角验证法,结合充电设备 OEM 底层出货数据、上市 CPO 营收基准、40 余国政策支出追踪,覆盖 2021 至 2035 年,基准年 2025 年,通过 350 余次专家访谈、自下而上规模测算与自上而下验证完成。
综合自网络信息
Leave a Reply
You must be logged in to post a comment.