据【电动志】www.diandong123.cn 于 2026 年 9 月 14 日收到的消息 ‣ 美国正在大幅增加电动汽车充电设施,但并非通过统一的国家建设计划。私营充电网络、车企、联邦项目、州政府、公用事业公司、市政部门以及商业车队都在并行扩建基础设施。目前网络规模虽比几年前大得多,却呈现不均衡状态,可靠性、选址、支付方式、电网容量及接口兼容性的重要性不亚于充电桩数量。核心问题已不再单纯是充电桩总量,而是驾驶员需要时,能否找到可用、好用的合适充电桩。
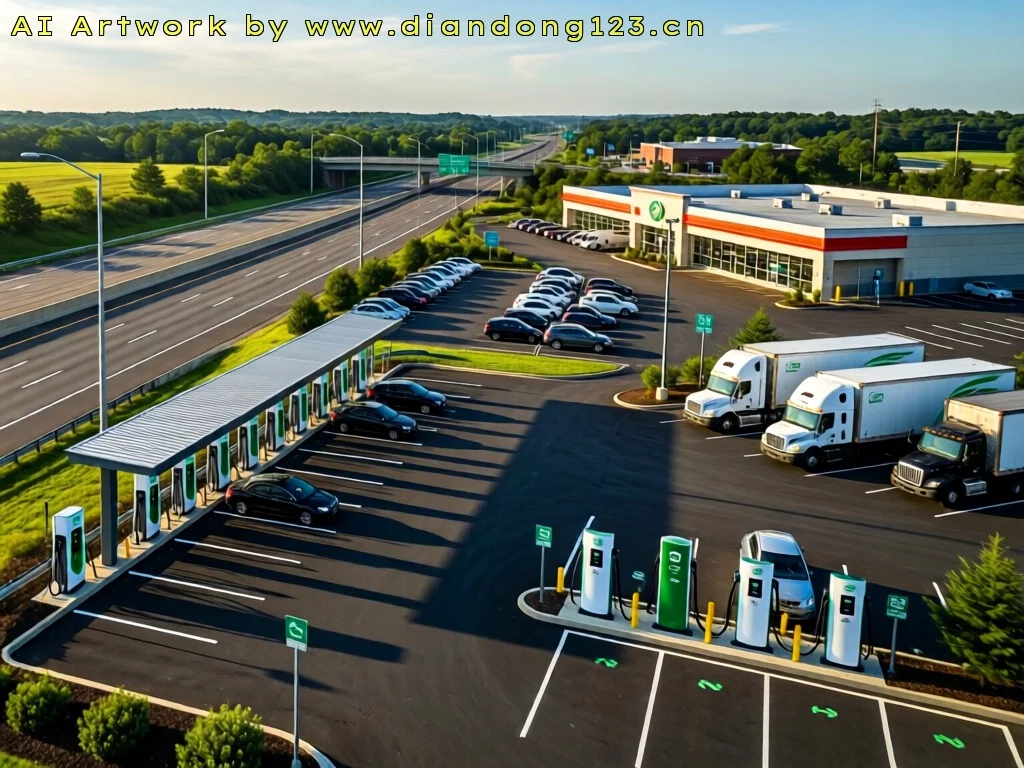
美国充电网络的建设主要由四大力量推动:私营网络与车企在高速公路、旅行中心、零售商、经销商及城市场所增设快充;联邦项目特别是“国家电动汽车基础设施配方计划”(NEVI)与“充电及加氢基础设施拨款”(CFI)支持走廊与社区项目;州政府、公用事业与地方政府提供补贴、前期资金、许可支持及新建建筑充电强制要求;车队运营商为公交、配送车、网约车及卡车建设专用充电场站。这些力量服务不同需求,高速直流快充、公寓二级充电桩、校车充电场站虽同被统计为“充电桩”,实则不可互换。
实际建设进展比标题数字更复杂。能源部替代燃料数据中心(AFDC)数据更新至 2026 年 7 月 30 日,因数量持续变动,精确总数需实时核查。数据区分站点与充电端口,细分一级、二级及直流快充,并可选择包含暂时不可用设备。任何发布数据均需说明来源、统计口径、是否含私人设备及不可用站点。站点指物理安装位置,端口指可同时服务一辆车的出口,一个端口可能支持多种接口。拥有 20 个端口的单一站点不等于 20 个独立站点,已安装端口未必可用,可能因离线、占用、损坏、时段限制或功率分摊而无法使用。
快充公司与车企正沿州际走廊、旅行中心、便利店、餐厅、购物中心及经销商扩展快充网络。新建站点充电位数量增加,高功率设备可缩短充电停留,但车辆实际接受功率可能低于设备标称值。多充电位大站有助缓解排队,多个中低功率充电位往往比单个 350 千瓦超充更实用。二级充电设施在职场、公寓、图书馆、公园、学校、市政停车场、酒店及路边加速部署,虽速度较慢,更适合长时停放车辆,对无私人车位租房者至关重要。家庭充电虽便利,但无法成为覆盖全人群的公平体系基石。公交、校车、物流、网约车、仓储及卡车车队正建设自管充电场站,涉及大规模电力扩容、车辆调度、负荷管理及储能。重型车辆充电将是下一阶段难点,功率需求远超乘用车,场站需统筹路线、电网容量与需量电费。可见充电桩只是庞大工程的终端,项目前期涉及电网评估、变压器、开关设备、挖沟管线、许可审批甚至变电站扩建,开发商常引入储能、光伏或有序充电削峰填谷。能源部将全国行动描述为私营商业模式、社区城市充电及电网基建的综合体系,非单一联邦资助高速公路项目。
NEVI 配方计划依据《两党基建法》设立,旨在联邦指定替代燃料走廊构建互联网络,2022 至 2026 财年拨款 50 亿美元按公式分配给各州、华盛顿特区及波多黎各。各州自主规划选址采购,要求涵盖网络互联、数据共享、可靠性、无障碍及长期运维。走廊建设达标后资金用途放宽,故 NEVI 资助充电桩不应等同于普通公共充电桩,获批项目也不等于已通电运营。CFI 另设 25 亿美元酌情拨款支持社区与走廊建设,获奖公示仅表示资金落实,不代表建成投用。联邦项目进度分层级:立法授权、拨款分配、项目入选、资金义务化、设计施工、通电开放、长期可靠运营。交通部资金概览与 2026 财年 NEVI 通知描述的是资金框架,非每站建成保证。
联邦资助项目推进缓慢因多环节串联:州采购选址、土地租赁交通评估、环评工程审查、电网接入、变压器开关设备供货、地方许可分区、土建施工、国产成分合规、支付通讯网络集成、测试调试及持续维护。项目虽有资金仍可能等待电网升级或合适场地,农村站点战略重要但商业回报弱,城市需求强却地价高、停车难、施工难。2025 至 2026 年联邦政策调整增加不确定性,特朗普政府修订 NEVI 指导方针意在减负提速,并拟将联邦资助充电桩国产成分要求从 55% 提高至最高 100%。该提案非终局规则,指导调整、资金暂停、国会行动、诉讼均可能差异化影响各州进度。修订指导文件、采购美货公告、国会研究服务分析提供不同视角,不应混同为“联邦资金取消”或“私人投资替代”的断言。
行业格局以商业模式区分更清晰。网络运营商包括特斯拉超充、Electrify America、EVgo、ChargePoint、Blink、FLO、Shell Recharge、bp pulse、Rivian 探险网络及区域市政网络,AFDC 目录可供参考但统计口径不一。车企与充电联盟方面,特斯拉运营大型网络,其他车企通过合作资助、准入协议、赠送转接头支持用户,并加速推广搭载 SAE J3400 接口(即 NACS)车型。便利店、卡车站、超市、酒店、餐厅、停车运营商、机场、雇主及公寓开发商提供场地,设备厂商、软件商、漫游服务商、承包商及公用事业提供底层支撑。
NACS/J3400 统一了接口标准,但未解决全部体验。现存非特斯拉快充以 CCS1 为主,NACS 经 SAE 标准化为 J3400 并加速普及,市场呈混合态势:原生 NACS 车型、用认证转接头的 CCS 车、特斯拉车、CCS1 充电桩、NACS 充电桩、老旧 CHAdeMO 设备共存。CCS 车辆不能自动使用所有 NACS 站点,兼容性取决于车辆、转接头认证、充电桩软件、网络规则及充电计划。物理接口统一不代表支付漫游、定价、线缆长度或可靠性一致。AFDC 网络数据将特斯拉超充与目的地充电分类统计,印证网络、接口、站点数不可混淆。
可靠性是真实考验。充电桩显示在线仍可能失效:屏幕死机支付故障、App 强制登录、接口损坏短缩、会话无法启动、功率低于标称、车位被占、充电位少排队、远程无法复位、积雪施工停车规则或营业时间阻挡。“正常运行时间”定义需明确:站点在线、会话启动、功率达标、全程可用是四个不同指标。联合办公室数据分析工作旨在提升联邦资助设施问责、可靠性与价格透明度。J.D. Power 2025 年调查显示 14% 受访车主曾遭遇无法充电,属抽样调查证据,非全网正常运行率统计。
充电价格无统一国家标准。公共充电按千瓦时、分钟、会话费或闲置费计费,因州别、站点、时段、网络、会员、支付方式、车牌及漫游协议差异巨大。部分车企补贴充电,职场、酒店、经销商、零售商可能免费,家充涉及分时电价。驾驶员启动前应核对车机、App 或屏幕价格,留意闲置费、税费及会员折扣。
私人投资倾向于交通流、停留时间、电网接入、地价及未来利用率支撑商业模型的区域,但运营方需平衡设备土建成本、电网升级、需量电费、租赁、维护、客服、支付处理、早期低利用率及家充竞争。公共拨款能让商业回报弱的农村走廊、弱势社区、竞争稀少区建站可行,代价是采购报备、国产成分、维护要求可能拖慢进度。
联邦 2030 年建成 50 万公共充电桩目标是规模指标,非覆盖、可靠性、速度或体验保证。单一桩车比无法判断网络充分性。农村高速快充与城市职场慢充服务对象不同,充分性取决于:电动车保有量、家充比例、无固定车位驾驶员占比、车桩区域分布、直流快充数量功率、排队与功率分摊、商用车队需求、端口实际可用率。未来规划应衡量兆瓦级功率、充电次数、服务车辆里程、峰值需求及家充覆盖率。
美国仍需五大支柱:家庭充电是有条件车主最低摩擦方案;多户住宅充电解决租房者及无固定车位居民痛点;职场目的地充电利用长时停放窗口;走廊快充支撑长途及无家充人群;车队重卡充电需场站规划、高功率、有序充电与深度电网协同。场地方需关注电网容量、需量电费、扩展性、所有权、维护、客服、支付及运营商退出应对;公用事业须平衡有序充电、电网升级、储能、韧性与用户成本。
驾驶员实用建议:出发前查实时可用性,地图标注不代表能充;确认车辆接口类型;核实转接头经车辆与网络双重认证;对比价格、会员门槛、闲置费;长途优选多充电位大站;确认 24 小时可达性及挂车无障碍车位;偏远地区预留备选方案;通过 App 上报故障并保留记录维权。
未来最可能呈现多元格局:私营资本深耕商业优质站点,州级与电力项目补位,联邦部署更具选择性或面临不确定性。随网络成熟,可靠性、利用率、维护将成关键,重型车充电将引发新一轮电网与建设挑战。美国明显在加快建设,能否成可靠国家体系,取决于幕后深度工作:电网接入、许可审批、数据开放、支付兼容、设备维护、合理资金规则,以及在驾驶员实际生活工作地提供足够充电。
综合自网络信息
Leave a Reply
You must be logged in to post a comment.